












ลดดอกเบี้ยบ้าน 2568 โอกาสดีสำหรับคนอยากมีบ้านและคอนโด
ปี 2568 ถือเป็นอีกหนึ่งจังหวะที่น่าสนใจสำหรับคนที่กำลังวางแผนซื้อบ้านหรือคอนโด หลังมีการ ลดดอกเบี้ยบ้าน 2568 ตามทิศทางอัตราดอกเบี้ยนโยบาย รวมถึงมาตรการภาครัฐที่ช่วยลดภาระค่าใช้จ่ายในการซื้อที่อยู่อาศัย ทั้งการลดค่าธรรมเนียมการโอนและจดจำนอง รวมถึงมาตรการ LTV ที่ช่วยเพิ่มโอกาสในการเข้าถึงสินเชื่อ
สำหรับผู้ที่กำลังตัดสินใจซื้อบ้าน ซื้อคอนโดเพื่ออยู่อาศัยเอง หรือมองหาอสังหาริมทรัพย์เพื่อการลงทุน มาดูกันว่ามาตรการต่าง ๆ มีอะไรบ้าง และช่วยให้การซื้อที่อยู่อาศัยคุ้มค่าขึ้นอย่างไร
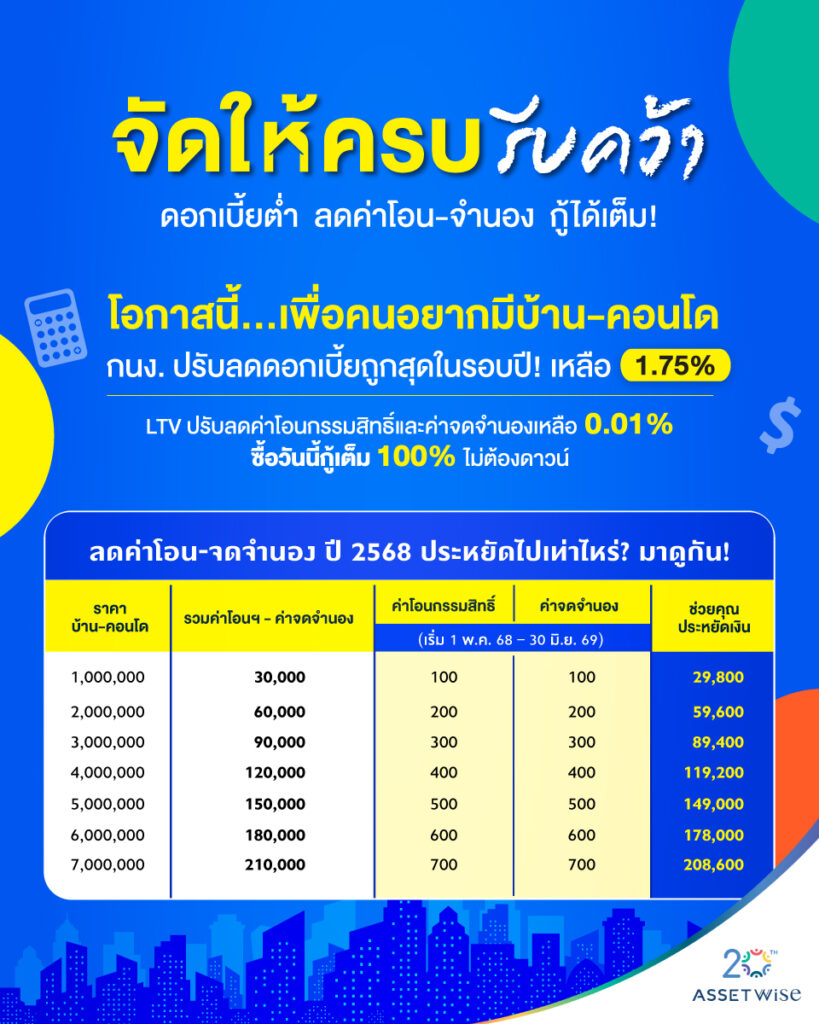
ดอกเบี้ยลดลง 0.25% เหลือ 1.75% ต่อปี
หนึ่งในปัจจัยสำคัญของตลาดอสังหาริมทรัพย์ปี 2568 คือการปรับลดอัตราดอกเบี้ยนโยบายลง 0.25% มาอยู่ที่ 1.75% ต่อปี ซึ่งเป็นสัญญาณบวกสำหรับผู้ที่กำลังวางแผนขอสินเชื่อเพื่อซื้อที่อยู่อาศัย
การ ลดดอกเบี้ยบ้าน 2568 มีโอกาสช่วยลดต้นทุนทางการเงินของผู้กู้ หากธนาคารพาณิชย์ปรับลดอัตราดอกเบี้ยสินเชื่อที่อยู่อาศัยตามทิศทางดอกเบี้ยนโยบาย ผู้ซื้อจึงควรเปรียบเทียบอัตราดอกเบี้ย เงื่อนไขสินเชื่อ และโปรโมชั่นของแต่ละธนาคารก่อนตัดสินใจ
นอกจากผู้ที่ต้องการซื้อเพื่ออยู่อาศัยเองแล้ว ภาวะดอกเบี้ยที่ลดลงยังเป็นอีกปัจจัยที่นักลงทุนอสังหาริมทรัพย์สามารถนำมาประกอบการวางแผนต้นทุนและผลตอบแทนในระยะยาวได้
ลดค่าโอนและค่าจดจำนองเหลือ 0.01%
อีกหนึ่งมาตรการที่ช่วยลดค่าใช้จ่ายในการซื้อบ้านและคอนโด คือการลดค่าธรรมเนียมการโอนกรรมสิทธิ์และค่าจดจำนองเหลือเพียง 0.01% สำหรับอสังหาริมทรัพย์และผู้ซื้อที่เข้าเงื่อนไขตามที่ภาครัฐกำหนด
จากเดิมที่ค่าธรรมเนียมการโอนกรรมสิทธิ์อยู่ที่ 2% ของราคาประเมิน การลดค่าธรรมเนียมดังกล่าวช่วยให้ผู้ซื้อประหยัดค่าใช้จ่ายในวันโอนได้มากขึ้น โดยมาตรการนี้มีผลตั้งแต่ 1 พฤษภาคม 2568 ถึง 30 มิถุนายน 2569
ดังนั้น ผู้ที่กำลังวางแผนซื้อบ้านหรือคอนโดควรตรวจสอบว่าโครงการและราคาที่อยู่อาศัยที่สนใจเข้าเกณฑ์ของมาตรการหรือไม่ เพื่อวางแผนค่าใช้จ่ายได้อย่างถูกต้อง
มาตรการ LTV เพิ่มโอกาสกู้ได้สูงสุด 100%
มาตรการผ่อนคลายเกณฑ์ LTV (Loan-to-Value) เป็นอีกปัจจัยที่ช่วยเพิ่มความคล่องตัวให้กับผู้ซื้อที่อยู่อาศัย โดยผู้ที่มีคุณสมบัติตามหลักเกณฑ์ของธนาคารอาจสามารถขอสินเชื่อได้สูงสุดถึง 100% ของมูลค่าหลักประกัน
จึงช่วยลดภาระในการเตรียมเงินดาวน์ก้อนใหญ่ และเปิดโอกาสให้ผู้ที่มีรายได้และความสามารถในการชำระหนี้สามารถวางแผนเป็นเจ้าของบ้านหรือคอนโดได้ง่ายขึ้น
อย่างไรก็ตาม วงเงินสินเชื่อจริงยังขึ้นอยู่กับการพิจารณาของแต่ละธนาคาร เช่น รายได้ ภาระหนี้ ประวัติเครดิต ราคาประเมินหลักประกัน และเงื่อนไขสินเชื่อ จึงไม่ได้หมายความว่าผู้ซื้อทุกคนจะได้รับวงเงินเต็ม 100% โดยอัตโนมัติ
ซื้อบ้าน-คอนโดปี 2568 ได้ประโยชน์อะไรบ้าง?
เมื่อรวมทั้งทิศทาง ลดดอกเบี้ยบ้าน 2568 มาตรการลดค่าธรรมเนียมการโอนและจดจำนอง รวมถึงการผ่อนคลายเกณฑ์ LTV

