












ผ่อนคอนโดพร้อมผ่อนรถไหวไหม? เช็กความพร้อมทางการเงินก่อนตัดสินใจ
อยากมีทั้งคอนโดและรถยนต์ แต่ไม่แน่ใจว่ารายได้ของเราจะ ผ่อนคอนโดพร้อมผ่อนรถ ไหวหรือไม่? ก่อนตัดสินใจสร้างภาระทางการเงินระยะยาว ควรประเมินทั้งรายได้ หนี้สิน ค่าใช้จ่ายประจำ เงินดาวน์ และเงินสำรองฉุกเฉิน เพื่อให้การผ่อนคอนโดและรถไม่กระทบกับการใช้ชีวิตในแต่ละเดือน
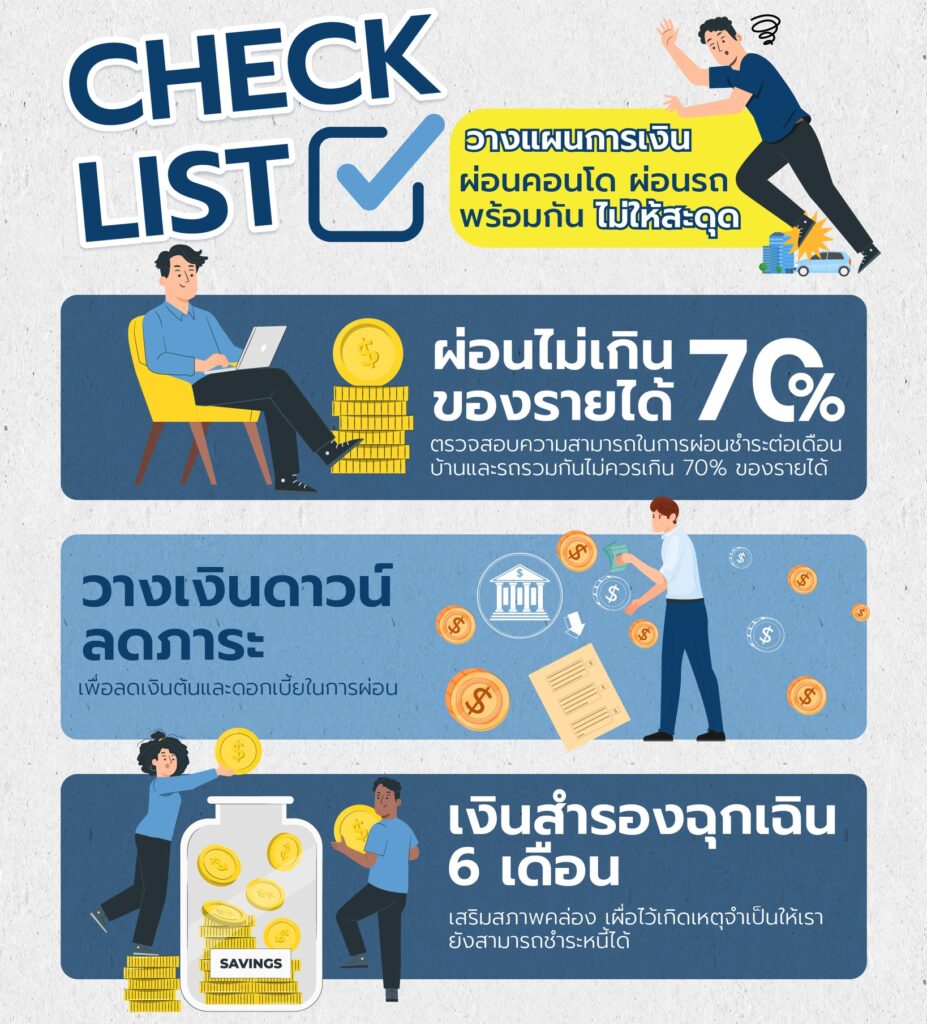
ลองเช็กความพร้อมทางการเงินเบื้องต้นจาก Checklist ต่อไปนี้
1. เช็กภาระหนี้ก่อนผ่อนคอนโดและรถพร้อมกัน
สิ่งแรกที่ควรทำคือรวบรวมภาระหนี้ทั้งหมดที่ต้องจ่ายในแต่ละเดือน ไม่ว่าจะเป็น
- ค่างวดคอนโด
- ค่างวดรถยนต์
- บัตรเครดิต
- สินเชื่อส่วนบุคคล
- หนี้หรือภาระผ่อนอื่น ๆ
จากนั้นนำมาเปรียบเทียบกับรายได้ต่อเดือน เพื่อดูว่าหลังจากชำระหนี้แล้วยังมีเงินเพียงพอสำหรับค่าใช้จ่ายประจำและการออมหรือไม่
แม้ภาระผ่อนรวมอาจอยู่ในระดับที่เรายังสามารถชำระได้ แต่การใช้รายได้ส่วนใหญ่ไปกับหนี้จะทำให้สภาพคล่องทางการเงินลดลง ดังนั้นไม่ควรดูเพียงว่า “จ่ายไหวหรือไม่” แต่ควรดูด้วยว่า “หลังจ่ายแล้วยังใช้ชีวิตได้สบายหรือไม่”
ธนาคารแต่ละแห่งยังมีหลักเกณฑ์ในการประเมินความสามารถในการชำระหนี้แตกต่างกัน ทั้งรายได้ ภาระหนี้เดิม ประวัติเครดิต และคุณสมบัติของผู้กู้
2. วางเงินดาวน์ ช่วยลดภาระผ่อนต่อเดือน
หากวางแผนซื้อทั้งคอนโดและรถยนต์ การเตรียมเงินดาวน์ให้มากขึ้นสามารถช่วยลดวงเงินสินเชื่อที่ต้องขอ และทำให้ค่างวดต่อเดือนลดลงได้
ตัวอย่างเช่น หากซื้อคอนโดราคา 3 ล้านบาท การมีเงินดาวน์ก้อนหนึ่งจะช่วยลดเงินต้นที่ต้องกู้ ซึ่งอาจส่งผลให้ภาระดอกเบี้ยตลอดอายุสินเชื่อลดลงด้วย
ก่อนซื้อจึงควรวางแผนว่าเงินก้อนที่มีควรแบ่งเป็น เงินดาวน์ + ค่าใช้จ่ายวันโอน + เงินสำรอง เท่าไร โดยไม่ควรนำเงินเก็บทั้งหมดไปใช้เป็นเงินดาวน์จนไม่มีสภาพคล่องเหลือ
3. เตรียมเงินสำรองฉุกเฉินอย่างน้อย 6 เดือน
เมื่อมีภาระทั้ง ผ่อนคอนโดและผ่อนรถ เงินสำรองฉุกเฉินยิ่งมีความสำคัญ เพราะค่าใช้จ่ายที่ไม่คาดคิดสามารถเกิดขึ้นได้ตลอดเวลา
โดยทั่วไปอาจวางเป้าหมายเงินสำรองให้ครอบคลุมค่าใช้จ่ายจำเป็นประมาณ 6 เดือน เช่น ค่างวดคอนโด ค่างวดรถ ค่าอาหาร ค่าสาธารณูปโภค ค่าเดินทาง และค่าใช้จ่ายประจำอื่น ๆ
ตัวอย่างเช่น หากมีค่าใช้จ่ายจำเป็นเดือนละ 30,000 บาท การมีเงินสำรองประมาณ 180,000 บาท จะช่วยเพิ่มความยืดหยุ่นทางการเงินหากรายได้สะดุดหรือมีค่าใช้จ่ายฉุกเฉิน
4. อย่าลืมค่าใช้จ่ายอื่นหลังซื้อคอนโดและรถ
การคำนวณว่า ผ่อนคอนโดพร้อมรถไหวไหม ไม่ควรดูเฉพาะค่างวดสินเชื่อ เพราะหลังจากซื้อแล้วยังมีค่าใช้จ่ายอื่นตามมา
คอนโดอาจมีค่าส่วนกลาง ค่าไฟ ค่าน้ำ ค่าประกัน และค่าใช้จ่ายในการตกแต่ง ขณะที่รถยนต์มีค่าน้ำมัน ค่าประกันภัย ค่าบำรุงรักษา ค่าที่จอดรถ และค่าใช้จ่ายอื่น ๆ
ดังนั้นควรนำค่าใช้จ่ายเหล่านี้มาคำนวณร่วมกับค่างวดก่อนตัดสินใจซื้อ
5. มีเงินเหลือ ควรโปะคอนโดหรือไม่?
หากในบางเดือนมีรายได้หรือเงินเก็บเหลือ การนำเงินส่วนหนึ่งมา โปะคอนโด สามารถช่วยลดเงินต้น และอาจช่วยลดดอกเบี้ยรวมตลอดระยะเวลาของสินเชื่อได้
อย่างไรก็ตาม ก่อนนำเงินก้อนไปโปะ ควรตรวจสอบเงื่อนไขของสินเชื่อกับธนาคารก่อนว่ามีค่าธรรมเนียมหรือข้อจำกัดในการชำระคืนก่อนกำหนดหรือไม่ และควรเหลือเงินสำรองฉุกเฉินให้เพียงพอ
สรุป ผ่อนคอนโด 1 ห้อง พร้อมรถ 1 คัน ไหวไหม?
คำตอบขึ้นอยู่กับสถานะทางการเงินของแต่ละคน ไม่สามารถดูจากรายได้เพียงอย่างเดียวได้ ควรพิจารณาทั้ง รายได้ต่อเดือน ภาระหนี้เดิม ค่างวดคอนโด ค่างวดรถ ค่าใช้จ่ายประจำ เงินดาวน์ และเงินสำรองฉุกเฉิน
หลักง่าย ๆ คือ หลังจากจ่ายภาระทั้งหมดแล้ว เรายังควรมีเงินเพียงพอสำหรับค่าใช้จ่ายประจำ การออม และเหตุการณ์ฉุกเฉิน โดยไม่ต้องพึ่งพาหนี้เพิ่มเพื่อใช้ชีวิตในแต่ละเดือน
ก่อนตัดสินใจซื้อคอนโด ลองคำนวณค่างวดและวางแผนงบประมาณให้เหมาะกับรายได้ เพื่อให้การมีทั้งบ้านและรถเป็นเป้าหมายที่ช่วยเพิ่มคุณภาพชีวิต โดยไม่กลายเป็นภาระทางการเงินในระยะยาว

